La Thaïlande attire chaque année des millions de voyageurs français séduits par ses plages, sa culture et son coût de la vie attractif. Pourtant, un accident de scooter, une intoxication alimentaire ou une dengue peuvent transformer ce séjour idyllique en cauchemar financier. Si la carte bancaire premium rassure, elle ne suffit pas toujours face aux frais médicaux élevés des hôpitaux privés thaïlandais et aux conditions restrictives de sa garantie rapatriement. Comprendre ce qui déclenche réellement une prise en charge, ce que couvre la Sécurité sociale à l’étranger et comment choisir une couverture adaptée permet de voyager en toute sérénité, sans risquer un reste à charge de plusieurs milliers d’euros.
Pourquoi une assurance voyage dédiée est-elle indispensable en Thaïlande ?
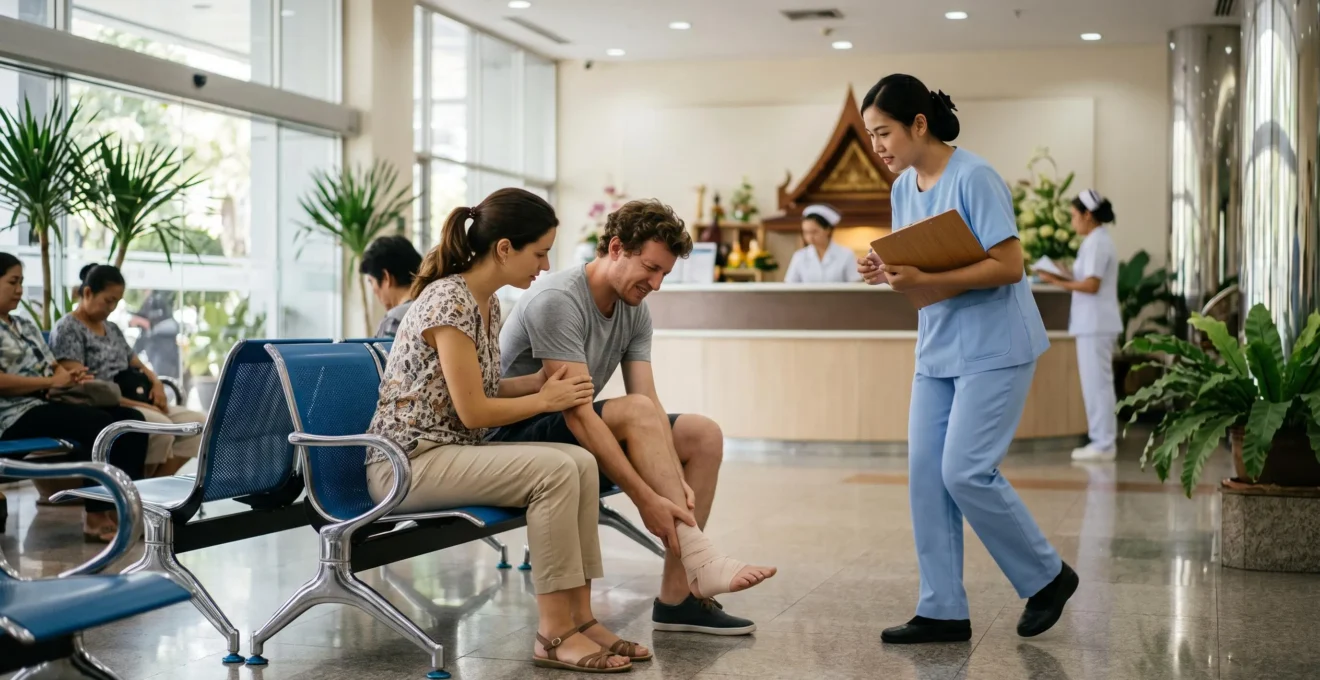
En Thaïlande, le système de santé présente un double visage : des hôpitaux publics saturés où la barrière de la langue complique les échanges, et des cliniques privées de qualité internationale où les soins s’affichent à des tarifs parfois équivalents, voire supérieurs, à ceux pratiqués en France. Pour un étranger victime d’un accident ou d’une maladie soudaine, c’est généralement vers le secteur privé que l’orientation se fait, notamment dans les zones touristiques de Bangkok, Phuket ou Chiang Mai. Ces établissements exigent fréquemment un acompte ou une garantie de paiement avant même d’initier les soins : sans prise en charge d’assurance, la facture repose intégralement sur le voyageur.
Les frais d’hospitalisation peuvent rapidement atteindre plusieurs milliers d’euros pour quelques jours en clinique privée, selon la gravité de l’intervention et la durée du séjour. Une simple consultation aux urgences accompagnée d’examens radiologiques se chiffre souvent en centaines d’euros, là où une hospitalisation pour une fracture ou une infection nécessitant des soins intensifs peut dépasser les dix mille euros. Face à ces montants, la question de la couverture devient centrale. Le Ministère de l’Europe et des Affaires étrangères rappelle que les frais d’hospitalisation et de santé peuvent être très élevés à l’étranger, rendant impératif un contrat d’assurance couvrant frais médicaux et rapatriement sanitaire.
La Sécurité sociale française, quant à elle, offre une couverture limitée hors de l’Union européenne. Selon l’Assurance Maladie, les frais médicaux engagés en vacances hors Europe ne sont remboursables que sous certaines conditions, et non de façon automatique. Le remboursement s’effectue sur la base des tarifs en vigueur dans l’État de séjour ou selon la législation française, dans la limite des dépenses engagées. Concrètement, un voyageur hospitalisé en Thaïlande devra avancer l’intégralité des frais et ne récupérera qu’une fraction de la somme dépensée, souvent plusieurs mois après son retour, avec un reste à charge substantiel.
C’est précisément pour combler cet écart qu’une assurance rapatriement dédiée intervient : elle prend en charge les frais médicaux à l’étranger selon les plafonds du contrat, organise le transport sanitaire si l’état de santé l’exige, et accompagne les démarches administratives et logistiques. Souscrire avant le départ permet d’éviter l’avance de frais considérables et le risque d’un retour prématuré financièrement ruineux.
Risques financiers et sanitaires en Thaïlande
- Les hôpitaux privés thaïlandais exigent souvent un acompte immédiat avant toute prise en charge médicale.
- Les frais d’hospitalisation peuvent atteindre plusieurs milliers d’euros pour des soins courants.
- La Sécurité sociale rembourse peu ou partiellement les frais engagés hors Union européenne.
- Un accident de scooter ou une infection grave nécessite une couverture adaptée pour éviter un reste à charge important.
La garantie rapatriement de votre carte bancaire suffit-elle ?
Nombreux sont les voyageurs convaincus que leur carte bancaire premium les protège automatiquement en cas d’urgence médicale à l’étranger. Si ces cartes incluent effectivement une garantie d’assistance et de rapatriement, leurs conditions de déclenchement, plafonds et exclusions restent souvent méconnues. Comprendre ces limites permet d’éviter les mauvaises surprises au moment où la prise en charge devient nécessaire.
Les garanties d’assistance liées aux cartes bancaires sont généralement soumises à des conditions restrictives : le voyage doit avoir été réglé intégralement ou partiellement avec la carte concernée, certains types de séjours ou de transports peuvent être exclus, et la durée maximale de couverture est fréquemment limitée à 90 jours consécutifs. Un voyageur ayant payé son billet d’avion en espèces ou via une autre carte, ou prolongeant son séjour au-delà de la période couverte, peut se retrouver sans protection. Les plafonds de remboursement des frais médicaux varient également selon le type de carte, oscillant généralement entre quelques milliers et quelques dizaines de milliers d’euros, là où une hospitalisation prolongée en soins intensifs peut largement dépasser ces montants.
Les exclusions constituent un autre point de vigilance : les sports à risque, la location de deux-roues motorisés, certaines maladies préexistantes ou les conséquences d’une consommation d’alcool peuvent faire l’objet d’exclusions totales ou partielles. Un accident de scooter en Thaïlande, situation courante chez les touristes, peut ainsi ne pas être couvert si la conduite d’un deux-roues ne figure pas explicitement dans les garanties de la carte. L’assistance médicale proposée par les cartes bancaires fonctionne souvent en réseau restreint et peut manquer de réactivité dans certaines régions, là où un assureur spécialisé dispose de partenariats établis avec les hôpitaux locaux et d’une plateforme d’assistance disponible en français.
Face à ces limites, une assurance voyage dédiée offre une couverture plus lisible et étendue : des plafonds de frais médicaux adaptés aux coûts réels du pays de destination, une couverture des activités à risque modulable selon le profil du voyageur, et un accompagnement logistique renforcé incluant la coordination médicale, le rapatriement des proches et la prise en charge des formalités administratives. Vérifier les conditions générales de sa carte bancaire avant le départ permet de mesurer précisément l’écart entre la protection existante et les besoins réels du séjour.
Vérifier les conditions de sa carte bancaire : Le simple fait de posséder une carte premium ne garantit pas automatiquement la prise en charge d’un rapatriement ou de frais médicaux. Les conditions de déclenchement, les plafonds et les exclusions doivent être vérifiés ligne par ligne dans les conditions générales du contrat d’assurance attaché à la carte.
Que couvre concrètement une assurance rapatriement ?
Le rapatriement sanitaire désigne le transport médicalisé d’une personne malade ou blessée depuis son lieu de séjour à l’étranger vers un établissement de soins en France, lorsque son état de santé nécessite des soins impossibles à réaliser sur place ou lorsque la poursuite du traitement en France est médicalement justifiée. Contrairement à une simple évacuation médicale locale, le rapatriement implique une coordination médicale internationale, la mobilisation de moyens de transport adaptés et l’accompagnement des proches.
Selon France Assureurs, l’assistance voyage inclut généralement le rapatriement en cas d’accident ou de maladie, le remboursement des frais médicaux à l’étranger, ainsi que le rapatriement du corps en cas de décès. Concrètement, plusieurs situations peuvent déclencher un rapatriement : une maladie grave nécessitant des soins spécialisés indisponibles localement, un accident entraînant une hospitalisation prolongée, une impossibilité médicale de poursuivre le séjour, ou un décès. La décision de rapatriement est toujours prise par l’équipe médicale de l’assureur, en coordination avec les médecins sur place, et non par l’assuré ou ses proches.
Le processus de rapatriement débute par un contact avec la plateforme d’assistance, disponible en permanence, qui évalue la situation médicale et organise les étapes suivantes : coordination avec l’hôpital local, validation médicale de la nécessité du transport, choix du moyen de transport adapté (vol commercial avec accompagnement médical, vol sanitaire, ambulance), réservation et acheminement. Si l’état du patient le permet, le retour s’effectue en vol commercial avec un accompagnement infirmier ou médical ; dans les cas plus graves, un avion sanitaire équipé est affrété. Les frais de ce transport, souvent compris entre plusieurs milliers et plusieurs dizaines de milliers d’euros selon la distance et les moyens mobilisés, sont intégralement pris en charge par l’assurance dans la limite des garanties souscrites.
Un aspect souvent négligé concerne le sort des proches accompagnants. Si un parent est hospitalisé loin de Bangkok alors que son conjoint et ses enfants l’accompagnent, l’assurance organise généralement le retour pris en charge de la famille vers la France, ou prolonge leur hébergement sur place si la présence auprès du patient est nécessaire. Cette prise en charge des accompagnants constitue un critère de choix déterminant pour les familles voyageant avec des enfants.
Assistance IMAWAY : Selon les éléments communiqués par la marque, IMAWAY propose une garantie rapatriement incluse dans toutes ses formules d’assurance voyage, avec une assistance disponible 24 heures sur 24 et 7 jours sur 7, un réseau d’établissements accrédités et une téléconsultation médicale accessible depuis l’étranger. Le groupe revendique plus de 45 ans d’expérience dans l’assistance internationale.
Comment choisir une assurance voyage adaptée à un séjour en Thaïlande ?
Choisir une assurance voyage adaptée nécessite d’identifier les garanties réellement utiles selon le profil du voyageur, la durée du séjour et les activités prévues. Plusieurs critères permettent de comparer objectivement les offres et d’éviter les souscriptions inadaptées ou surdimensionnées.
Le plafond de frais médicaux constitue le premier critère : il doit être suffisamment élevé pour couvrir une hospitalisation en clinique privée de plusieurs jours, idéalement au moins 100 000 euros pour un séjour en Thaïlande. La franchise, montant restant à la charge de l’assuré en cas de sinistre, doit être vérifiée : certaines formules affichent des primes attractives mais appliquent des franchises élevées réduisant l’intérêt de la couverture. La durée de couverture doit correspondre exactement à la période du séjour, en incluant les éventuelles prolongations prévues : certains contrats limitent la durée à 90 jours, d’autres permettent des séjours de plusieurs mois.
Les exclusions liées aux activités constituent un autre point de vigilance central. La location et la conduite d’un scooter ou d’une moto, pratique courante en Thaïlande, ne sont pas systématiquement couvertes : certains contrats excluent totalement les accidents de deux-roues motorisés, d’autres exigent la possession d’un permis moto valide et le port du casque. Les activités nautiques (plongée, snorkeling, jet-ski), les sports d’aventure (escalade, trekking en altitude) ou les excursions en quad peuvent également faire l’objet d’exclusions ou nécessiter une option spécifique. Vérifier ces exclusions avant la souscription permet d’éviter un refus de prise en charge en cas d’accident.
L’assistance en français et la disponibilité d’une plateforme joignable en permanence facilitent les démarches en cas d’urgence, notamment pour les voyageurs ne maîtrisant pas l’anglais. La souscription en ligne, avec émission immédiate d’une attestation, simplifie la préparation du départ. Enfin, la couverture des proches accompagnants, particulièrement importante pour les familles, doit être explicitement vérifiée : certains contrats couvrent automatiquement le conjoint et les enfants, d’autres nécessitent une souscription séparée pour chaque membre de la famille.
Pour approfondir votre réflexion, consulter les garanties indispensables à l’étranger permet d’identifier les protections prioritaires selon votre destination.
Comparer plusieurs offres en s’appuyant sur des critères pour bien choisir son assureur en ligne permet de sélectionner une couverture adaptée à son budget et à ses besoins réels, sans souscrire de garanties superflues.
- Identifier le profil du séjour
Durée, destination, nombre de voyageurs, activités prévues (scooter, plongée, trekking).
- Vérifier les plafonds et franchises
Plafond de frais médicaux, franchise appliquée, plafond de rapatriement.
- Contrôler les exclusions
Sports à risque, deux-roues motorisés, maladies préexistantes, consommation d’alcool.
- Valider la couverture des proches
Prise en charge automatique du conjoint et des enfants, ou souscription séparée nécessaire.
- Évaluer l’assistance proposée
Disponibilité en français, plateforme joignable 24/7, réseau d’établissements partenaires.
Questions fréquentes sur l’assurance voyage en Thaïlande
Quand faut-il souscrire son assurance voyage pour la Thaïlande ?
L’assurance voyage doit impérativement être souscrite avant le départ, idéalement dès la réservation du billet d’avion ou de l’hébergement. Une souscription après le début du séjour ou après la survenance d’un sinistre est impossible : aucun assureur ne couvre un événement déjà réalisé. Souscrire tôt permet également de bénéficier de certaines garanties complémentaires comme l’annulation de voyage en cas d’imprévu avant le départ.
Un accident de scooter en Thaïlande est-il couvert par l’assurance voyage ?
La couverture des accidents de scooter dépend des conditions générales du contrat souscrit. De nombreux contrats excluent totalement ou partiellement la conduite de deux-roues motorisés, ou exigent la détention d’un permis moto valide et le port du casque. Avant de louer un scooter en Thaïlande, vérifiez explicitement les exclusions de votre contrat et, si nécessaire, souscrivez une option spécifique couvrant ce risque. Les recommandations du Ministère de l’Europe et des Affaires étrangères rappellent régulièrement les dangers de la circulation à deux-roues en Thaïlande.
Peut-on consulter un médecin en français depuis la Thaïlande avec son assurance ?
Certaines assurances voyage intègrent un service de téléconsultation médicale accessible depuis l’étranger, permettant de consulter un médecin francophone à distance en cas de symptômes bénins ou de doute sur la nécessité de se rendre aux urgences. Ce service, souvent disponible via une application mobile, complète l’assistance téléphonique classique et facilite l’accès aux soins dans une langue maîtrisée. Vérifiez si cette option figure dans les garanties de votre contrat.
Que deviennent les enfants si un parent doit être rapatrié ?
Les contrats d’assurance voyage couvrant les familles prévoient généralement la prise en charge du retour des enfants accompagnants en cas de rapatriement sanitaire d’un parent. Selon les situations, l’assurance organise soit le retour simultané de toute la famille vers la France, soit le prolongement de l’hébergement sur place pour le conjoint et les enfants si la présence auprès du parent hospitalisé est nécessaire. Cette garantie constitue un critère de choix déterminant pour les voyages en famille.
Voyager en Thaïlande nécessite une préparation attentive de sa couverture santé et rapatriement. Les frais médicaux élevés des hôpitaux privés, la prise en charge limitée de la Sécurité sociale hors Union européenne et les conditions restrictives des garanties des cartes bancaires rendent une assurance voyage dédiée indispensable pour protéger sa santé, ses finances et ses proches. Comparer les offres en s’appuyant sur des critères objectifs — plafonds de frais médicaux, exclusions, assistance en français, couverture des accompagnants — permet de choisir une garantie adaptée à son profil et à son budget. Souscrire avant le départ reste la seule manière de bénéficier d’une protection effective dès le début du séjour.
Information à caractère général : Les informations contenues dans cet article sont fournies à titre purement informatif et ne constituent ni un conseil personnalisé ni une recommandation contractuelle. Les conditions réelles de prise en charge, les plafonds, les franchises et les exclusions dépendent des conditions générales de chaque contrat d’assurance souscrit. Il appartient à chaque voyageur de vérifier les garanties applicables à sa situation avant tout départ.